


2026. október 30., péntek
Alfonz, Stefánia
Alfonz, Stefánia


A globális energiaátmenet teljesen új szakaszba lépett, ahol folyamatosan rekordokat dönt a megújuló energiaforrások telepítése, a technológiai költségek jelentősen csökkentek, az elektrifikáció rohamosan halad előre a közlekedésben, az – építőipart és ingatlanfejlesztést magában foglaló – buildszektorban és az iparban egyaránt – áll az IRENA Nemzetközi Megújulóenergia Ügynökség friss jelentésében.
A korábbi elképzelésekhez képest a kormányok jelenlegi tervei már lényegesen magasabb megújulóenergia-arányt, a végfelhasználói szektorok átfogóbb villamosítását, valamint a tiszta hidrogénre és az azt támogató technológiákra való fokozottabb összpontosítást irányozzák elő.
Ugyanakkor a geopolitikai feszültségek, a fegyveres konfliktusok, a kereskedelem töredezettsége, az ellátási láncok fennakadásai és a kritikus erőforrásokért folyó harc a politikai döntéshozatal legfelsőbb szintjére emelték az energiabiztonság, a versenyképesség és a gazdasági rugalmasság kérdését. A közelmúlt válságai ismét rávilágítottak a fosszilis tüzelőanyagoktól való függőség által okozott súlyos gazdasági sebezhetőségre, miközben a megújuló energiarendszerek terjedése új típusú függőségeket hoz létre a gyártási kapacitások, a kritikus fontosságú nyersanyagok, az infrastruktúra és a technológiai ellátási láncok terén.
Az energiaátmenet tehát nem szünteti meg a geopolitikai és gazdasági kockázatokat, csupán átalakítja azok természetét.
Lényegi különbség azonban a véges fosszilis készletekhez képest az, hogy a gyártási kapacitások, a feldolgozóüzemek és a tiszta energiamix ipari ökoszisztémái beruházásokkal, innovációval és nemzetközi együttműködéssel bővíthetők, diverzifikálhatók és sokszorosíthatók.
Ez a megváltozott globális kontextus megerősíti a jelentés kulcsüzenetét: az energiaátmenet a klímavédelmi kényszeren túlmenően egyre inkább alapvető eszközzé válik a nemzeti energiabiztonság, az ipari versenyképesség, a gazdasági ellenállóképesség és a fenntartható társadalmi-gazdasági fejlődés eléréséhez.
A haladás üteme azonban még mindig nem elegendő. Bár a megújulók terjedése felgyorsult, a villamosenergia-igény rendkívül gyorsan növekszik a gazdaságok fejlődése, a modern energiaszolgáltatásokhoz való hozzáférés bővülése, valamint az új igényforrások megjelenése miatt. Ez utóbbiak közé tartozik az elektromos mobilitás, a gyakoribbá váló hőség hullámai miatti hűtési igény, a digitalizáció, valamint a mesterséges intelligencia és az adatközpontok robbanásszerű térnyerése.
A mesterséges intelligencia és az adatközpontok rendkívül gyors terjedése különösen kritikus, mivel áramterhelésük óriási, földrajzilag koncentrált és lényegesen gyorsabban növekszik, mint ahogy a villamosenergia-hálózati infrastruktúra kiépíthető, ami új kihívásokat teremt a termelési kapacitások elégségessége, a hálózattervezés és a rendszerflexibilitás terén.
A klímaváltozás lassítására vonatkozó rendelkezések és tervek szerint a villamos energia aránya a globális végsőenergia-felhasználásban a mai ~23%-ról 2035-re ~35%-ra, 2050-re pedig 50% fölé nő. A megújuló alapú villamosítás és az energiahatékonyság együtt a halmozott szén-dioxid-kibocsátás-csökkentés mintegy egyharmadáért felelhet 2026 és 2050 között. A folyamat lényege nem a meglévő kapacitások bővítése, hanem a fosszilis energiahordozók fokozatos és valódi kiváltása a közlekedésben, az épületgépészetben és az iparban.
Az energiahatékonysági fejlesztések, az elektromos hálózatok és a folyamatot támogató infrastruktúra egyszerűen nem tartanak lépést a növekvő igényekkel.
A fő kihívás így egyre inkább a végrehajtás felgyorsítása; az energiaátmenethez szükséges technológiák széles körben rendelkezésre állnak és mind versenyképesebbé válnak, a központi kérdés pedig az, hogy milyen gyorsan sikerül ezeket a szükséges léptékben integrálni a rendszerekbe az energiabiztonság, a megfizethetőség és a társadalmi elfogadottság egyidejű fenntartása mellett.
A hazai helyzetről a fotovoltaikus termelés (PV) MAVIR Magyar Villamosenergia-ipari Átviteli Rendszerirányító által közzétett statisztikái és felmérései alapján tudunk: a teljes hazai beépített napelemes kapacitás meghaladta a 8 800 MW-ot.
Ezen belül az ipari és kereskedelmi napelemparkok – azaz az átviteli és elosztói hálózatra termelő hálózati naperőművek – csaknem 5000 MW-ot tesznek ki. A háztartási méretű kiserőművek (HMKE), amelyek közel 330 ezer lakossági és kisebb intézményi tetőpanelrendszert foglalnak magukban, valamivel több mint 3000 MW-ot adnak hozzá a teljesítményhez,a saját célra termelő (SCTE) ipari és vállalati rendszerek kapacitása mintegy 752 MW.
Nyári, derült napokon a HMKE-k és az SCTE-rendszerek helyben, mintegy 2500 MW fogyasztást váltanak ki, miközben a MAVIR által látott ipari hálózati termelés is eléri a 4500–4600 MW-ot. Ugyanakkor az esti terhelési csúcsok idején – például amikor a nyári hőségben a rendszerterhelés megközelítette vagy meghaladta a 7500 MW-ot – a napelemek termelése a napszak miatt minimálisra esik vissza.
A napelemek által előállított energiamennyiség számottevő nagysága magyarázza, hogy a Gazdasági és Energetikai Minisztérium, a Magyar Energetikai és Közmű-szabályozási Hivatal (MEKH) és a MAVIR figyelme miért tolódott el az újabb napelemek puszta telepítéséről a hálózatbővítésre, az ipari akkumulátoros tárolók kiépítésére és a villamosenergia-rugalmassági piacok megteremtésére. A MAVIR és a MEKH adatai szerint az akkumulátoros energiatárolók beépített teljesítménye jelenleg megközelíti a 800 MW-ot, míg energiatárolási kapacitásuk meghaladja az 1500 MWh-t, és a MAVIR úgynevezett rugalmassági jelentésének előrejelzése szerint ennek a duplájára lehet számítani a jövőben.
„Ráadásul a megújuló energiaforrásokra való jól irányított átállás, valamint az éghajlatváltozás okozta károkhoz való alkalmazkodásra tett erőfeszítések számtalan munkahelyet teremthetnek a különböző ágazatokban. Ez megköveteli, hogy a politikusok és az üzletemberek már most foglalkozzanak ezzel.” (Laudate Deum, 10.)
Szerző: Nemes Csaba
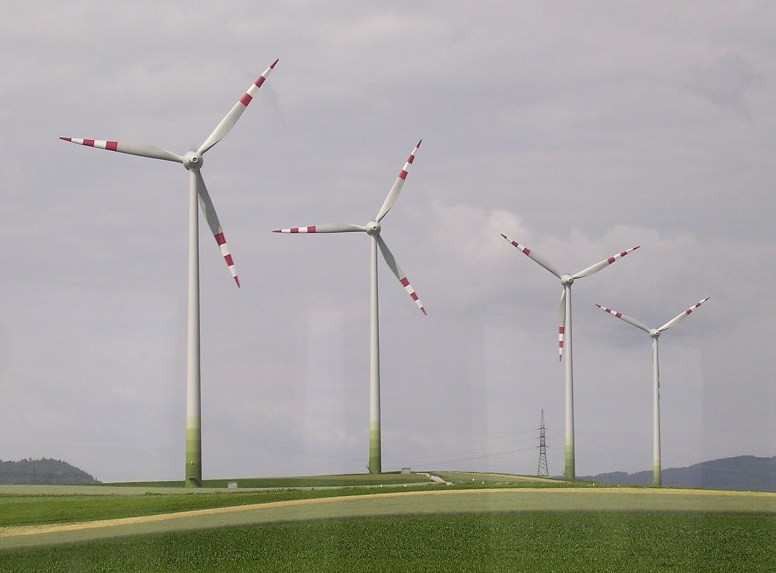
Fotó: Pilgab/Wikipedia
Magyar Kurír


Kapcsolódó fotógaléria

.gif)


2005-2015 © Magyar Kurír
Cím: 1068 Budapest, Városligeti fasor 42. | Postacím: 1406
Budapest, Pf.: 100. | E-mail: mk@katolikus.hu | Adószám:
19719445-2-42
Impresszum | Médiaajánlat | Jognyilatkozat | Adatkezelési
tájékoztató


 1
